Di Tella: la probabilidad de recesión subió al 82% y el Índice Líder cayó otra vez
El Centro de Investigación en Finanzas de la Universidad Torcuato Di Tella midió un riesgo de recesión del 82% en agosto. El Índice Líder bajó 0,27% y solo tres de diez variables mostraron avances significativos.
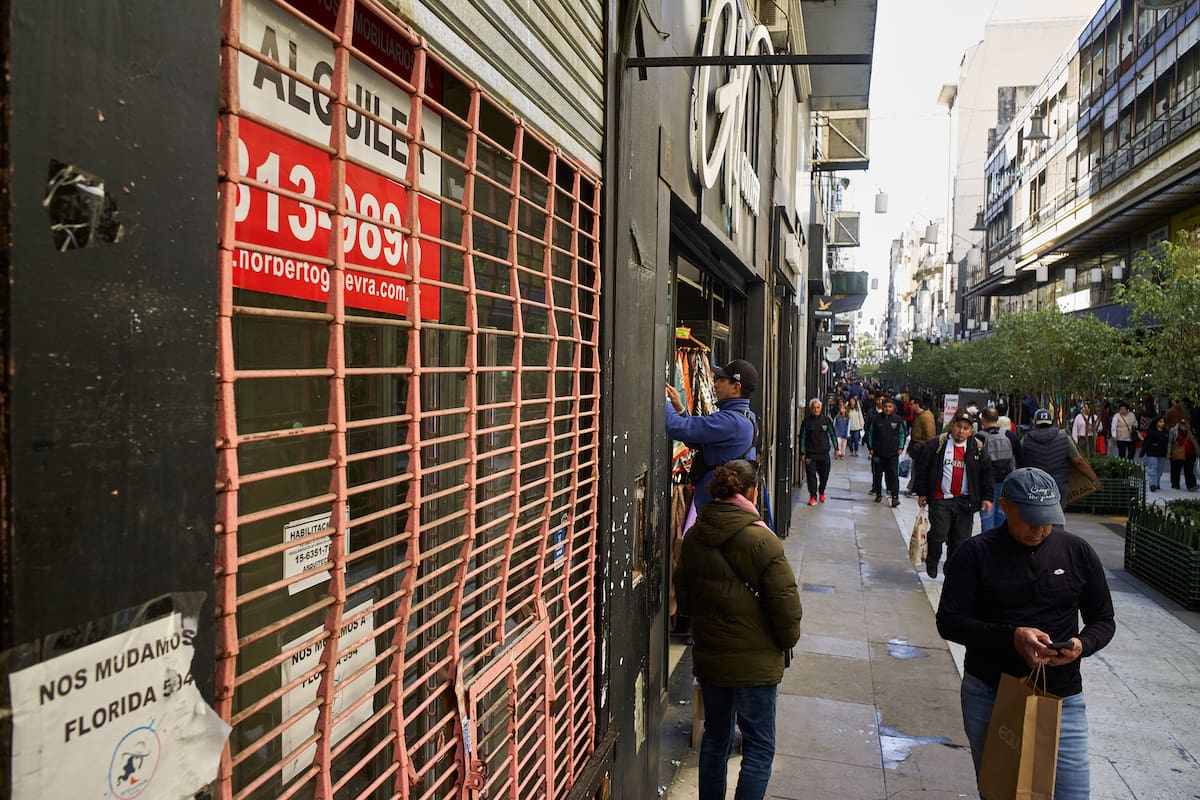
La probabilidad de que la economía argentina ingrese en una fase recesiva en los próximos meses volvió a subir y quedó en 82% en agosto, según el Índice Líder que elabora el Centro de Investigación en Finanzas de la Universidad Torcuato Di Tella. El dato, difundido esta semana y ampliado este viernes, interrumpe la leve mejora de julio, cuando el riesgo había descendido al 81%, e insiste en un escenario de alerta que desde principios de año no baja del 80%.
El indicador no dice que la recesión ya esté consumada. La metodología de la universidad define el ingreso formal en esa fase cuando la serie tendencia-ciclo del Estimador Mensual de Actividad Económica acumula seis caídas mensuales consecutivas, el equivalente a dos trimestres seguidos en contracción. Hasta ahora el EMAE suma dos bajas consecutivas en mayo y junio, y el propio centro advierte que los filtros en las puntas de la serie son asimétricos: hace falta esperar meses adicionales para confirmar esos extremos.
El Centro de Investigación en Finanzas de la Universidad Torcuato Di Tella midió un riesgo de recesión del 82% en agosto. El Índice Líder bajó 0,27% y solo tres de diez variables mostraron avances significativos.
Lo que sí midió agosto es un deterioro fresco del Índice Líder. En términos desestacionalizados, el indicador cayó 0,27% frente a julio y se ubicó en 122,45 puntos. Es la tercera baja mensual seguida, después de un recorte del 0,09% en junio y del 0,72% en julio. En la comparación interanual, el retroceso llega al 1,05%. La serie tendencia-ciclo, pensada para filtrar ruido de corto plazo, mostró un descenso todavía más marcado: 0,32% mensual y 2,28% respecto de agosto de 2025, hasta 123,66 puntos.
El Índice de Difusión, que mide cuántas de las diez variables del Índice Líder muestran variaciones positivas significativas, se derrumbó al 30% desde el 50% de julio y el 60% de junio. En la práctica, solo tres componentes avanzaron con fuerza: el agregado monetario M1 en términos reales, el valor FOB oficial de la soja y las ventas de automóviles a concesionarios. Los otros siete quedaron en rojo o sin mejoras relevantes. Entre ellos aparecen los despachos de cemento al mercado interno, la recaudación del IVA, el Índice de Confianza del Consumidor, la actividad industrial de FIEL en siderurgia y minerales no metálicos, y los indicadores bursátiles vinculados al Merval.
Esa radiografía se lee junto al dato oficial de producto del segundo trimestre. El PBI contrajo 0,6% en términos desestacionalizados respecto del primero, pese a un alza interanual del 2%, con freno en consumo e inversión. El contraste alimenta el debate entre quienes miran el crecimiento acumulado del semestre y quienes ponen el foco en el impulso perdido mes a mes. El próximo EMAE de julio, previsto para el 24 de septiembre, será la próxima fotografía de actividad que el mercado espera para contrastar las señales adelantadas de la Di Tella.
En paralelo, el Índice de Confianza del Consumidor de la misma universidad mostró un repunte de 2,37% en septiembre, hasta 41,18 puntos, después de dos meses a la baja. La mejora, sin embargo, no borra el deterioro acumulado desde el pico de enero de 2025 ni alcanza para compensar la extensión de señales negativas en el Índice Líder. Además, la confianza se movió de forma dispar: trepó con fuerza en hogares de ingresos bajos y retrocedió en los de ingresos altos.
El riesgo de recesión había tocado 99% a comienzos de 2026 y desde entonces descendió, aunque siempre en niveles elevados: 84% en junio, 81% en julio y otra vez 82% en agosto. Esa trayectoria describe un alivio incompleto. La economía dejó de estar en el peor escenario estadístico del año, pero no logró consolidar una difusión amplia de mejoras entre las variables que anticipan el ciclo.
Lo que sigue es de verificación. Si el EMAE de julio y agosto prolonga las caídas de tendencia-ciclo, el umbral metodológico de seis contracciones consecutivas se acerará. Si, en cambio, la actividad recupera tracción, el Índice Líder debería mostrar más de tres series en verde y una difusión menos concentrada. Por ahora, el mensaje de agosto es claro: la probabilidad de entrar en recesión sigue alta, el indicador adelantado volvió a caer y siete de cada diez variables clave no acompañan.
La conversación (0)
Comentarios visibles en este navegador.