Industria: la capacidad instalada cayó a 58,2% en julio y lleva nueve meses debajo del 60%
El INDEC midió 58,2% de utilización de capacidad instalada industrial en julio: 0,9 puntos menos que en junio y noveno mes seguido bajo el 60%. Metalmecánica y automotriz lideran la holgura; refinación y metálicas básicas, por encima del promedio.
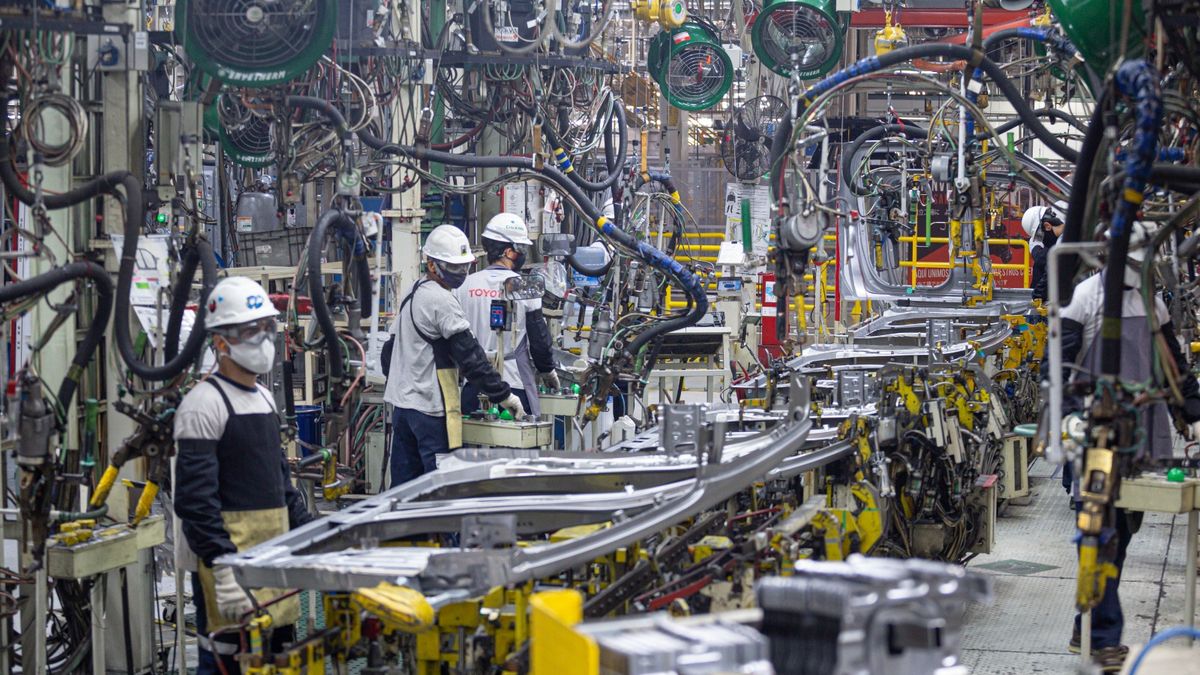
La industria manufacturera volvió a operar en julio con holgura de planta ociosa. Según el último informe oficial de utilización de capacidad instalada, el sector usó apenas el 58,2% de su potencial máximo, una baja de 0,9 puntos respecto de junio y también por debajo del mismo mes del año anterior.
El dato confirma un patrón que ya lleva nueve meses: el indicador no supera el 60% desde octubre del año pasado. En un contexto en el que la producción fabril mostró una contracción marcada en el séptimo mes, la menor ocupación de máquinas y líneas de ensamble funciona como termómetro de la demanda interna y de la inversión pendiente.
El INDEC midió 58,2% de utilización de capacidad instalada industrial en julio: 0,9 puntos menos que en junio y noveno mes seguido bajo el 60%. Metalmecánica y automotriz lideran la holgura; refinación y metálicas básicas, por encima del promedio.
La heterogeneidad sectorial sigue siendo fuerte. Por debajo del promedio general se ubicaron metalmecánica (38,3%), automotriz (39%), caucho y plástico (40,2%), tabaco (45,2%), textiles (45,3%), minerales no metálicos (48,6%) y edición e impresión (54,6%). Esos bloques concentran buena parte del empleo industrial y de las cadenas de proveedores, por lo que su holgura de capacidad suele anticipar presión sobre turnos, horas extras y compras de insumos.
Del otro lado, varios rubros se mantuvieron claramente por encima del promedio. La refinación de petróleo operó cerca del 90% de su capacidad, seguida por industrias metálicas básicas, papel y cartón, alimentos y bebidas, y sustancias químicas. Esa asimetría refuerza la lectura de una industria de dos velocidades: energéticos y commodities relativamente firmes, versus bienes durables y de consumo más sensibles al ciclo.
Para el debate de política económica, el número llega en una semana cargada de agenda fiscal y legislativa. El Gobierno insiste en el equilibrio de las cuentas públicas y en un sendero de desaceleración de precios como condición para recuperar actividad. Empresarios industriales, en cambio, marcan que sin reactivación de la demanda y con costos financieros todavía altos la recuperación de la capacidad instalada puede demorarse, incluso si algunos indicadores puntuales muestran rebotes técnicos.
Históricamente, valores cercanos al 80% se asocian a fases expansivas; niveles en torno al 55%-60% suelen coincidir con holgura de stocks, postergación de inversiones y presión sobre la rentabilidad de las plantas. El mínimo de la serie reciente se ubicó en la pandemia, lejos de los máximos de 2022. El nivel actual no es un extremo histórico, pero sí prolonga una zona baja que ya preocupa a cámaras fabriles y a provincias con fuerte peso industrial.
La lectura de corto plazo también mira el arrastre estadístico. Julio fue un mes flojo en producción; si agosto y septiembre no compensan, el promedio del tercer trimestre podría quedar anclado por debajo del 60%. Eso condicionaría expectativas de empleo industrial, de inversión en bienes de capital y de recaudación asociada a actividad.
En paralelo, el debate público vuelve a enfrentar dos narrativas. Una sostiene que la estabilización macro es previa a cualquier recuperación sostenida y que la holgura de capacidad se irá llenando cuando bajen inflación y tasas. La otra advierte que nueve meses consecutivos bajo el 60% ya son señal de un tejido productivo que se achica o se reconvierte, con riesgos de pérdida de proveedores y de know-how.
El próximo dato oficial será clave para saber si julio fue un piso o apenas otro mes en la misma franja. Mientras tanto, el 58,2% deja una foto clara: la industria argentina sigue operando con mucha planta disponible y poca presión de demanda para llenarla.
La conversación (0)
Comentarios visibles en este navegador.