Industria y construcción se desploman en julio: el Indec confirma el freno
El IPI manufacturero cayó 5% mensual y 4,9% interanual en julio; la construcción retrocedió 4,6%. Doce de dieciséis ramas fabriles están en rojo y consultoras advierten deterioro de la actividad agregada.
La actividad manufacturera argentina volvió a mostrar un golpe fuerte en julio. Según el Índice de producción industrial manufacturero del Indec, la serie desestacionalizada se contrajo 5,0% respecto de junio, después de un avance intermensual apenas marginal en el mes anterior. En la comparación contra julio de 2025 el retroceso fue de 4,9%, y el acumulado enero-julio de 2026 queda 2,6% por debajo del mismo tramo del año pasado.
La foto sectorial es amplia. Doce de las dieciséis divisiones manufactureras operaron en rojo en términos interanuales. Las caídas de mayor incidencia incluyen maquinaria y equipo (-26,7%), otros equipos, aparatos e instrumentos (-31,4%), prendas de vestir, cuero y calzado (-15,9%), productos minerales no metálicos (-12,6%), textiles (-13,0%) y productos de caucho y plástico (-9,1%). También cayeron metalmecánica liviana, automotores y autopartes, químicos, alimentos y bebidas, y tabaco.
El IPI manufacturero cayó 5% mensual y 4,9% interanual en julio; la construcción retrocedió 4,6%. Doce de dieciséis ramas fabriles están en rojo y consultoras advierten deterioro de la actividad agregada.
Las excepciones fueron pocas. Refinación de petróleo, coque y combustible nuclear avanzó 8,1% interanual; madera, papel, edición e impresión, 7,1%; otro equipo de transporte, 2,6%; e industrias metálicas básicas, 1,6%. En la mirada mensual desestacionalizada, la debilidad se extendió a casi todo el entramado: apenas refinación mostró un aumento acotado, mientras muebles y otras manufacturas, productos de metal, maquinaria y equipo, y automotores lideraron las bajas.
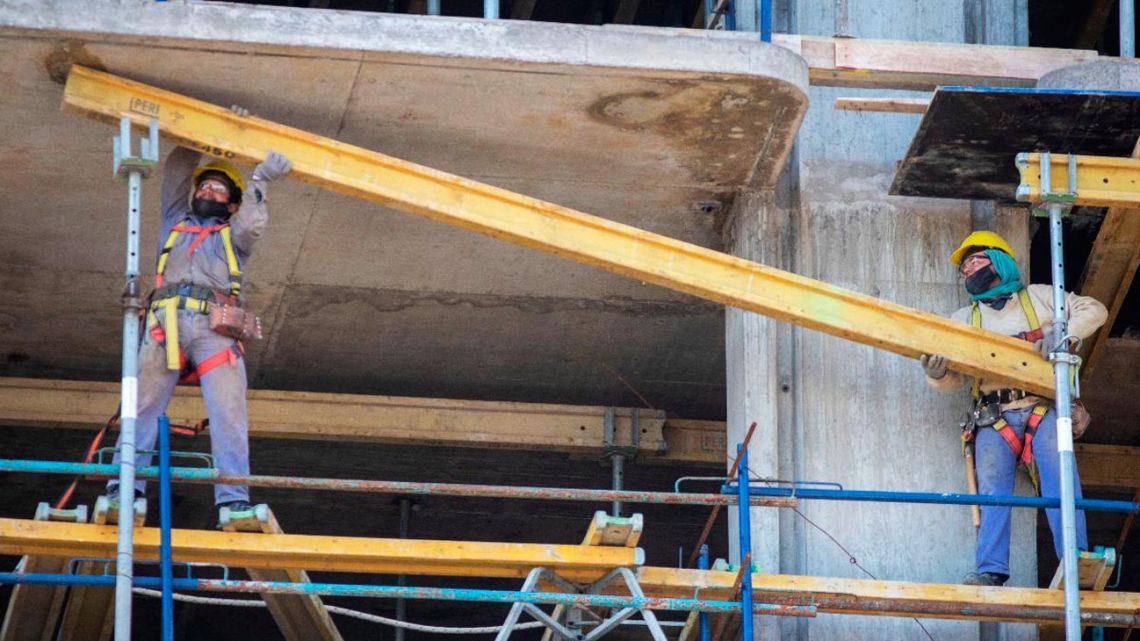
La construcción acompañó el deterioro. El Indicador sintético de la actividad de la construcción (ISAC) cayó 4,6% frente a junio y 4,5% interanual. El acumulado de los primeros siete meses todavía conserva un alza de 1,7% respecto de 2025, pero la serie tendencia-ciclo ya marca -1,1% mensual. Entre los insumos, asfalto, yeso, ladrillos huecos, cales, hormigón elaborado y cemento portland registraron contracciones relevantes; algunos rubros residuales y sanitarios cerámicos compensaron en parte.
Economistas leen el paquete como un giro desde el estancamiento hacia una caída más nítida. Sebastián Menescaldi (EcoGo) destacó que bajas cercanas al 5% mensual en industria y construcción son relevantes para la actividad agregada de julio, en un año marcado por volatilidad tipo “serrucho”. María Castiglioni (C&T) subrayó la magnitud de la contracción mensual, con casi todos los rubros industriales en rojo ajustados por estacionalidad, y vinculó el dato a revisiones a la baja del crecimiento de 2026. Desde CEPEC se habló de una industria heterogénea, con debilidad en inversión, consumo interno y construcción, y presión potencial sobre empleo si la tendencia se afirma.
Hay lecturas de nivel histórico. Hernán Letcher (CEPA) ubicó la actividad industrial unos 10 puntos por debajo del promedio previo a diciembre de 2023 y 8,8 puntos bajo el pico de febrero de 2025. Diego Coatz (I+D) remarcó que la caída interanual ocurre sobre una base ya débil del segundo semestre de 2025, y que el tramo enero-julio queda lejos de máximos de años anteriores, con maquinaria y equipo especialmente castigada.
El contexto político-empresarial suma ruido. El cruce reciente entre el ministro de Economía, Luis Caputo, y el empresario industrial Guillermo Moretti, desmarcado después por la propia UIA, ilustra la tensión entre el relato macro de desinflación y el micro de fábricas con costos energéticos, demanda floja e importaciones. Caputo había respondido que la industria colapsó más en el tramo final de la gestión anterior; el Indec de julio, en cambio, vuelve a poner el foco en el presente del ciclo productivo.
Para el Gobierno, el desafío es que el impulso de energía y refinación se derrame al resto del entramado. Para el sector privado, sin obra pública sostenida, crédito accesible y alivio de costos, julio puede anticipar un segundo semestre más duro en empleo industrial y en la cadena de la construcción. El próximo dato agregado de actividad dirá si el desplome de julio fue un shock puntual de invierno energético o el inicio de una fase más contractiva.
La conversación (0)
Comentarios visibles en este navegador.